مفاهیم آنالیز ریسک و تصمیم سازی

essyh2003

کاربر حرفه ای
کاربر ممتاز
تحلیل ریسک و تصمیم‌سازی با نگاه مهندسی سیستم: یک مثال اقتصادی ساده

تصمیم‌های اقتصادی تقریباً همیشه با عدم‌قطعیت همراه‌اند. مهندسی سیستم به ما کمک می‌کند مسئله را کامل ببینیم: هدف چیست؟ چه گزینه‌هایی داریم؟ چه سناریوهایی ممکن است؟ احتمال هر سناریو چقدر است؟ پیامد هر انتخاب چیست؟ و در نهایت با چه معیاری تصمیم بگیریم.

مفاهیم ساده

· عدم‌قطعیت: نمی‌دانیم دقیقاً چه اتفاقی می‌افتد.
· ریسک: می‌دانیم چه حالت‌هایی ممکن است رخ دهد و احتمال هرکدام چقدر است.
· پیامد: نتیجه هر تصمیم؛ مثلاً سود یا زیان.
· معیار تصمیم: مثل سود انتظاری، ریسک، نقدینگی، اعتبار برند یا توان تحمل زیان.
· تصمیم: انتخاب بهترین گزینه بر اساس معیارها.

فرآیند ۷ مرحله‌ای تصمیم‌سازی

1. تعریف مسئله و مرز سیستم
2. تعیین اهداف و معیارها
3. شناسایی سناریوها و عدم‌قطعیت‌ها
4. برآورد احتمال و پیامد هر سناریو
5. محاسبه شاخص‌های ریسک و بازده
6. تحلیل حساسیت
7. تصمیم، اجرا و پایش

مثال عددی در اقتصاد

فرض کنید یک شرکت تولیدی ۱ میلیارد تومان سرمایه دارد و دو گزینه پیش رو دارد:

· گزینه A: بهینه‌سازی خط تولید فعلی؛ کم‌ریسک‌تر.
· گزینه B: راه‌اندازی خط تولید جدید؛ پرسودتر اما پرریسک‌تر.

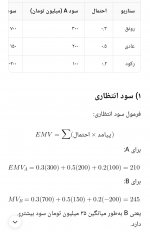
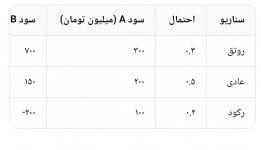
سه سناریوی اقتصادی داریم:
1000023814.jpg


۲) ریسک

سود انتظاری بالا به‌تنهایی کافی نیست. باید ببینیم نوسان و احتمال زیان چقدر است.

انحراف معیار A حدود ۷۰ میلیون تومان و انحراف معیار B حدود ۳۲۶ میلیون تومان است.

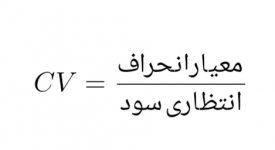
ضریب تغییرات:
1000023816.jpg

CV = \frac{انحراف معیار}{سود انتظاری}

· A: حدود ۰.۳۳
· B: حدود ۱.۳۳

یعنی B هم سود بیشتری دارد، هم ریسک بسیار بیشتری. احتمال زیان در B برابر ۲۰٪ و مقدار زیان ۲۰۰ میلیون تومان است. A هیچ سناریوی زیان‌دهی ندارد.

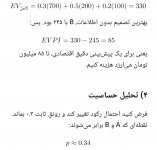
۳) ارزش اطلاعات کامل

اگر می‌توانستیم آینده را دقیق بدانیم:

· در رونق: B را انتخاب می‌کردیم: ۷۰۰
· در عادی: A را انتخاب می‌کردیم: ۲۰۰
· در رکود: A را انتخاب می‌کردیم: ۱۰۰

1000023818.jpg
یعنی اگر احتمال رکود از ۳۴٪ بیشتر شود، A بهتر است. در حالت فعلی که احتمال رکود ۲۰٪ است، B سود انتظاری بالاتری دارد.

تصمیم نهایی

· اگر شرکت ریسک‌پذیر است و توان تحمل زیان ۲۰۰ میلیونی را دارد: گزینه B.
· اگر شرکت ریسک‌گریز است یا نقدینگی و پایداری برایش مهم‌تر است: گزینه A.
· اگر می‌توان اطلاعات دقیق‌تری خرید، تا ۸۵ میلیون تومان برای آن ارزش دارد.
· اگر احتمال رکود از ۳۴٪ بیشتر شود، A منطقی‌تر است.
· برای کاهش ریسک می‌توان از فازبندی پروژه، بیمه، تنوع سرمایه‌گذاری یا قراردادهای انعطاف‌پذیر استفاده کرد.

جمع‌بندی

مهندسی سیستم تصمیم‌گیری را از حالت «حدس و گمان» به یک تحلیل شفاف و قابل دفاع تبدیل می‌کند. در مثال بالا، B سود انتظاری بیشتری دارد، اما ریسک آن بسیار بالاتر است. تصمیم نهایی به معیارهای شرکت، توان تحمل ریسک و ارزش اطلاعات بستگی دارد.
 

پیوست ها

  • 1000023812.jpg
    1000023812.jpg
    53.6 کیلوبایت · بازدیدها: 1
آخرین ویرایش:

essyh2003

کاربر حرفه ای
کاربر ممتاز
تحلیل ریسک و تصمیم‌سازی: طلا، بورس یا ملک؟

فرض کنید ۱ میلیارد تومان سرمایه دارید و سه گزینه پیش روست: طلا، بورس و ملک. اعداد این مثال فرضی و آموزشی است.

۱) سناریوها و احتمال‌ها

سناریواحتمال
رونق / تورم بالا۳۰٪
عادی۵۰٪
رکود۲۰٪

۲) بازده و سود هر گزینه (میلیون تومان)

سرمایه اولیه: ۱٬۰۰۰ میلیون تومان.

سناریواحتمالسود طلاسود بورسسود ملک
رونق۰.۳۴۰۰۱۰۰۰۶۰۰
عادی۰.۵۱۵۰۳۰۰۲۰۰
رکود۰.۲۵۰-۴۰۰-۱۰۰

۳) سود انتظاری، ریسک و ضریب تغییرات

فرمول سود انتظاری:


کد:
EMV = مجموع ( احتمال × پیامد )

محاسبه برای هر گزینه:

  • طلا: (0.3 × 400) + (0.5 × 150) + (0.2 × 50) = ۲۰۵
  • بورس: (0.3 × 1000) + (0.5 × 300) + (0.2 × 400-) = ۳۷۰
  • ملک: (0.3 × 600) + (0.5 × 200) + (0.2 × 100-) = ۲۶۰

فرمول ضریب تغییرات:

کد:
CV = انحراف معیار ÷ سود انتظاری

گزینهسود انتظاریریسکضریب تغییراتحداکثر زیاناحتمال زیان
طلا۲۰۵۱۳۳۰.۶۵۰۰٪
بورس۳۷۰۴۹۰۱.۳۲۴۰۰۲۰٪
ملک۲۶۰۲۵۰۰.۹۶۱۰۰۲۰٪

تفسیر ساده:

  • بورس بیشترین سود انتظاری را دارد، ولی ریسک آن هم بسیار بالاست.
  • طلا کمترین سود انتظاری را دارد، ولی ریسکش خیلی کمتر است.
  • ملک بین این دو قرار می‌گیرد، اما نقدشوندگی پایینی دارد.

۴) تحلیل حساسیت

فرض کنید احتمال رکود تغییر کند و رونق ثابت ۳۰٪ بماند. نقطه‌ای که هر سه گزینه برابر می‌شوند:

کد:
احتمال رکود ≈ ۴۷.۵٪

  • اگر احتمال رکود کمتر از ۴۷.۵٪ باشد: بورس بالاترین سود انتظاری را دارد.
  • اگر احتمال رکود بیشتر از ۴۷.۵٪ شود: طلا بهتر از بورس و ملک می‌شود.

ارزش اطلاعات کامل:

اگر دقیقاً می‌دانستیم چه سناریویی رخ می‌دهد، سود انتظاری ۴۶۰ میلیون می‌شد. بهترین تصمیم بدون اطلاعات، بورس با ۳۷۰ بود. پس:

کد:
EVPI = 460 - 370 = 90

یعنی برای یک پیش‌بینی دقیق اقتصادی، تا ۹۰ میلیون تومان می‌ارزد هزینه کنیم.

۵) سبک‌سنگین‌کردن چندمعیاره

فقط سود و ریسک کافی نیست. معیارها را وزن می‌دهیم:

معیاروزن
بازده انتظاری۳۵٪
ریسک (کمتر بهتر)۲۵٪
نقدشوندگی۲۰٪
حفاظت در برابر تورم / رکود۲۰٪

امتیاز ۱ تا ۱۰:

گزینهبازدهریسکنقدشوندگیحفاظت تورمامتیاز وزنی
طلا۷۹۱۰۹۸.۵
بورس۹۴۹۵۷.۰
ملک۸۶۳۸۶.۵

با این وزن‌ها، طلا برنده است.

اما اگر وزن بازده را به ۷۰٪ افزایش دهیم و ریسک، نقدشوندگی و حفاظت تورم هر کدام ۱۰٪ شوند:

گزینهامتیاز وزنی
طلا۷.۷
بورس۸.۱
ملک۷.۳

یعنی اگر سرمایه‌گذار بسیار بازده‌محور باشد، بورس جلو می‌افتد.

۶) ترکیب پرتفوی

به‌جای انتخاب یک گزینه، می‌توان ترکیب کرد. مثلاً:

  • ۵۰٪ طلا
  • ۳۰٪ بورس
  • ۲۰٪ ملک

سود انتظاری این ترکیب:

کد:
EMV = (0.5 × 205) + (0.3 × 370) + (0.2 × 260) = 265.5

ریسک تقریبی: حدود ۲۶۲ میلیون و ضریب تغییرات حدود ۰.۹۹. این ترکیب، سود انتظاری بیشتری از طلا دارد و ریسک کمتری از بورس.

۷) تصمیم نهایی

  • ریسک‌گریز: طلا؛ چون ریسک کم، نقدشوندگی بالا و حفاظت خوب در برابر تورم.
  • ریسک‌پذیر و بازده‌محور: بورس؛ چون سود انتظاری بالاتر، اما با احتمال زیان ۲۰٪ و ریسک بالا.
  • میانه‌رو: ترکیبی از هر سه؛ مثلاً ۵۰٪ طلا، ۳۰٪ بورس، ۲۰٪ ملک.
  • اگر احتمال رکود از ۴۷.۵٪ بیشتر شود، طلا جدی‌تر می‌شود.
  • برای پیش‌بینی دقیق اقتصادی تا ۹۰ میلیون تومان ارزش هزینه دارد.

جمع‌بندی

مهندسی سیستم تصمیم را از «حدس» به یک تحلیل شفاف تبدیل می‌کند. در این مثال، بورس پرسودترین است، طلا امن‌ترین و ملک میانه‌ترین. انتخاب نهایی به وزن معیارها، تحمل ریسک و افق سرمایه‌گذاری شما بستگی دارد.
 
آخرین ویرایش:

essyh2003

کاربر حرفه ای
کاربر ممتاز
Rich (BB code):
مثال سوم
تحلیل ریسک و تصمیم‌سازی: واردات یا تولید داخل؟

فرض کنید یک شرکت قطعه‌سازی می‌خواهد
سالانه ۱۰٬۰۰۰ واحد از یک قطعه صنعتی تأمین
کند. دو گزینه پیش رو دارد: واردات از چین یا
تولید داخل. اعداد این مثال فرضی و آموزشی
است.

۱) سناریوها و احتمال‌ها

سناریواحتمال
ثبات ارز و تعرفه (ارز ۶۰ هزار تومان)۳۰٪
افزایش ملایم ارز (ارز ۸۰ هزار تومان)۵۰٪
جهش ارز (ارز ۱۲۰ هزار تومان)۲۰٪
۲) هزینه تمام‌شده هر گزینه (میلیون تومان) هزینه کل تأمین ۱۰٬۰۰۰ قطعه در سال:
سناریواحتمالهزینه وارداتهزینه تولید داخل
ثبات ارز۰.۳۳٬۰۰۰۴٬۵۰۰
افزایش ملایم۰.۵۴٬۰۰۰۴٬۷۰۰
جهش ارز۰.۲۶٬۰۰۰۵٬۰۰۰
نکته: تولید داخل هزینه اولیه بالا دارد، ولی به ارز وابسته نیست. واردات در ثبات ارز ارزان است، ولی در جهش ارز فاجعه می‌شود. ۳) هزینه انتظاری، ریسک و ضریب تغییرات فرمول هزینه انتظاری:
کد:
EC = مجموع ( احتمال × هزینه )
محاسبه برای هر گزینه:
  • واردات: (0.3 × 3000) + (0.5 × 4000) + (0.2 × 6000) = ۴٬۱۰۰
  • تولید داخل: (0.3 × 4500) + (0.5 × 4700) + (0.2 × 5000) = ۴٬۷۰۰
فرمول ضریب تغییرات:
کد:
CV = انحراف معیار ÷ هزینه انتظاری
گزینههزینه انتظاریریسکضریب تغییراتحداکثر هزینهاحتمال جهش هزینه
واردات۴٬۱۰۰۱٬۰۴۴۰.۲۵۶٬۰۰۰۲۰٪
تولید داخل۴٬۷۰۰۲۴۰۰.۰۵۵٬۰۰۰۲۰٪
تفسیر ساده:
  • واردات به‌طور میانگین ۶۰۰ میلیون تومان ارزان‌تر است.
  • ولی ریسک واردات ۴ برابر تولید داخل است.
  • در سناریوی جهش ارز، واردات ۱٬۰۰۰ میلیون تومان گران‌تر تمام می‌شود.
  • تولید داخل هزینه ثابت‌تری دارد و برنامه‌ریزی بلندمدت را ممکن می‌کند.
۴) تحلیل حساسیت فرض کنید احتمال جهش ارز تغییر کند و احتمال ثبات ثابت ۳۰٪ بماند. نقطه‌ای که دو گزینه برابر می‌شوند:
کد:
احتمال جهش ارز ≈ ۳۳٪
  • اگر احتمال جهش ارز کمتر از ۳۳٪ باشد: واردات ارزان‌تر است.
  • اگر احتمال جهش ارز بیشتر از ۳۳٪ شود: تولید داخل ارزان‌تر می‌شود.
در وضعیت فعلی که احتمال جهش ۲۰٪ است، واردات برنده است. ولی با کمی بدتر شدن شرایط ارزی، معادله برمی‌گردد. ۵) ارزش اطلاعات کامل اگر می‌دانستیم کدام سناریو رخ می‌دهد:
  • در ثبات ارز: واردات (۳٬۰۰۰)
  • در افزایش ملایم: واردات (۴٬۰۰۰)
  • در جهش ارز: تولید داخل (۵٬۰۰۰)
کد:
هزینه با اطلاع کامل = (0.3 × 3000) + (0.5 × 4000) + (0.2 × 5000) = ۳٬۹۰۰
بهترین تصمیم بدون اطلاعات: واردات با ۴٬۱۰۰
کد:
EVPI = ۴۱۰۰ − ۳۹۰۰ = ۲۰۰ میلیون تومان
یعنی برای یک پیش‌بینی دقیق ارزی، تا ۲۰۰ میلیون تومان می‌ارزد هزینه کنیم. ۶) وزن‌دهی چندمعیاره فقط هزینه کافی نیست. معیارها را وزن می‌دهیم:
معیاروزن
هزینه انتظاری (کمتر بهتر)۳۵٪
ریسک (کمتر بهتر)۲۵٪
پایداری تأمین۲۰٪
کیفیت و پشتیبانی فنی۲۰٪
امتیاز ۱ تا ۱۰:
گزینههزینهریسکپایداری تأمینکیفیتامتیاز وزنی
واردات۹۳۴۸۶.۳
تولید داخل۶۹۹۶۷.۴
با این وزن‌ها، تولید داخل برنده است. اما اگر وزن هزینه را به ۷۰٪ افزایش دهیم و بقیه هر کدام ۱۰٪ شوند:
گزینهامتیاز وزنی
واردات۷.۳
تولید داخل۶.۶
یعنی اگر شرکت صرفاً هزینه‌محور باشد، واردات جلو می‌افتد. ۷) ترکیب راهبردی (راه‌حل واقعی) به‌جای انتخاب یک گزینه، می‌توان ترکیب کرد:
  • ۶۰٪ تأمین از واردات
  • ۴۰٪ تأمین از تولید داخل
هزینه انتظاری این ترکیب:
کد:
EC = (0.6 × 4100) + (0.4 × 4700) = ۴٬۳۴۰
ریسک ترکیب: حدود ۶۵۰ میلیون (بین دو گزینه).
  • هزینه: کمی بیشتر از واردات خالص
  • ریسک: خیلی کمتر از واردات خالص
  • پایداری: بالا، چون در جهش ارز، خط تولید داخلی پشتیبان است
  • قدرت چانه‌زنی: بالا، چون به یک تأمین‌کننده وابسته نیستید
۸) تصمیم نهایی
  • هزینه‌محور و کوتاه‌مدت: واردات؛ چون ارزان‌تر و سریع‌تر.
  • پایدار و بلندمدت: تولید داخل؛ چون ریسک ارزی ندارد و تأمین را تضمین می‌کند.
  • راهبرد میانه: ترکیب ۶۰/۴۰ واردات و تولید داخل.
  • اگر احتمال جهش ارز از ۳۳٪ بیشتر شود، تولید داخل جدی‌تر می‌شود.
  • برای پیش‌بینی دقیق ارزی تا ۲۰۰ میلیون تومان ارزش هزینه دارد.
  • در بلندمدت، انتقال فناوری و تولید داخل، مزیت راهبردی می‌سازد که در جدول هزینه دیده نمی‌شود.
جمع‌بندی مهندسی سیستم تصمیم را از «چون ارزان‌تر است» به یک تحلیل شفاف تبدیل می‌کند. در این مثال، واردات ارزان‌تر ولی پرریسک‌تر است، و تولید داخل گران‌تر ولی پایدارتر. انتخاب نهایی به وزن معیارها، افق برنامه‌ریزی و تحمل ریسک ارزی شرکت بستگی دارد. راهبرد ترکیبی معمولاً بهترین تعادل را می‌سازد.
 
آخرین ویرایش:

essyh2003

کاربر حرفه ای
کاربر ممتاز
مثال سوم و بسیار کاربردی بعضی ها :w16:
Rich (BB code):
تحلیل ریسک و تصمیم‌سازی: انتخاب همسر با نگاه اقتصادی

فرض کنید یک فرد در آستانه ازدواج،
سه گزینه پیش رو دارد:

  • گزینه A: دختری از خانواده متمکن، با مهریه بالا
  • گزینه B: دختری از خانواده متوسط، با مهریه معمول
  • گزینه C: دختری از خانواده کم‌درآمد، با مهریه کم
توجه: این مثال صرفاً یک تمرین آموزشی در تحلیل ریسک است. در دنیای واقعی، ازدواج یک تصمیم چندمعیاره انسانی است و هیچ‌گاه نمی‌توان آن را فقط با سود و زیان مالی سنجید. در بخش ۶ به این موضوع می‌پردازیم.
۱) سناریوها و احتمال‌ها وضعیت اقتصادی ۵ سال آینده
سناریواحتمال
ثبات اقتصادی۳۰٪
تورم متوسط۵۰٪
تورم شدید۲۰٪

۲) پیامد مالی هر گزینه میلیون تومان در ۵ سال عدد مثبت = بهبود وضعیت مالی عدد منفی = فشار مالی
سناریواحتمالABC
ثبات۰.۳+۱۵۰۰+۳۰۰-۲۰۰
تورم متوسط۰.۵+۵۰۰+۱۰۰-۵۰۰
تورم شدید۰.۲+۲۰۰-۳۰۰-۱۰۰۰
توضیح منطق اعداد:
  • گزینه A: کمک خانواده دختر، خانه آماده، ولی مهریه بالا که در تورم شدید سنگین می‌شود.
  • گزینه B: تعادل؛ مهریه معمول، درآمد متوسط، بدون تعهدات سنگین.
  • گزینه C: درآمد پایین، حمایت خانواده محدود، فشار معیشتی در تورم.

۳) ارزش انتظاری و ریسک فرمول ارزش انتظاری:
کد:
EV = مجموع ( احتمال × پیامد )
محاسبه:
  • گزینه A: (0.3 × 1500) + (0.5 × 500) + (0.2 × 200) = +۹۰۰
  • گزینه B: (0.3 × 300) + (0.5 × 100) + (0.2 × 300-) = +۸۰
  • گزینه C: (0.3 × 200-) + (0.5 × 500-) + (0.2 × 1000-) = -۵۱۰
فرمول ضریب تغییرات:
کد:
CV = انحراف معیار ÷ ارزش انتظاری
گزینهارزشریسکCVبدترینزیان
A+۹۰۰۴۹۰۰.۵۴+۲۰۰۰٪
B+۸۰۲۴۰۳.۰۰-۳۰۰۲۰٪
C-۵۱۰۳۶۰-۰.۷۱-۱۰۰۰۱۰۰٪
تفسیر صرفاً اقتصادی:
  • گزینه A در هر سه سناریو مثبت است، پس ریسک مالی ندارد.
  • گزینه B نقطه سربه‌سر است؛ در تورم شدید زیان می‌دهد.
  • گزینه C در همه سناریوها زیان دارد و پرریسک‌ترین است.

۴) تحلیل حساسیت اگر احتمال تورم شدید تغییر کند و ثبات ۳۰٪ بماند، نقطه برابری A و B:
کد:
احتمال تورم شدید ≈ ۶۰٪
یعنی حتی اگر احتمال بحران به ۶۰٪ برسد، باز هم گزینه A از نظر مالی برنده است. چون مهریه بالا فقط در بدترین سناریو مشکل‌ساز می‌شود، ولی حمایت خانواده در همه سناریوها کمک می‌کند. نکته مهم: این نتیجه فقط در چارچوب فرض‌های این مثال است. اگر مهریه بالا در عمل منجر به دعوا، فشار روانی یا شکست ازدواج شود، محاسبه اقتصادی کاملاً بی‌اعتبار می‌شود.
۵) ارزش اطلاعات کامل اگر می‌دانستیم اقتصاد چه می‌شود:
  • در ثبات: گزینه A (+۱۵۰۰)
  • در تورم متوسط: گزینه A (+۵۰۰)
  • در تورم شدید: گزینه A (+۲۰۰)
کد:
EV با اطلاع کامل = ۹۰۰
کد:
EVPI = ۹۰۰ − ۹۰۰ = ۰
یعنی در این مثال، اطلاعات بیشتر ارزش مالی اضافه‌ای ایجاد نمی‌کند، چون A در همه حالات برنده است. این خودش نشانه‌ای است که مسئله فقط مالی نیست و باید معیارهای دیگر را وارد کنیم.
۶) وزن‌دهی چندمعیاره اینجا تحلیل اقتصادی می‌شکند تصمیم ازدواج فقط پول نیست. معیارهای واقعی را وزن می‌دهیم:
معیاروزن
تطابق اخلاقی و عاطفی۴۰٪
سلامت روانی و خانوادگی۲۵٪
امنیت مالی۱۵٪
احترام و استقلال دو طرف۱۵٪
مهریه و تعهدات حقوقی۵٪
امتیاز ۱ تا ۱۰ (کاملاً فرضی و شخصی):
گزینهتطابقسلامتمالیاحتراممهریهامتیاز
A۶۷۱۰۶۴۶.۷
B۹۹۶۹۸۸.۵
C۸۸۳۸۹۷.۳
با این وزن‌ها، گزینه B (معمولی) برنده است، حتی با اینکه از نظر مالی ضعیف‌تر از A بود. چون تطابق و سلامت روانی وزن بالاتری دارند.
۷) تصمیم نهایی (با احتیاط)
  • اگر فقط پول مهم باشد: گزینه A برنده است. ولی این نگاه، ازدواج را به معامله تبدیل می‌کند و در عمل خطرناک است.
  • اگر تعادل و پایداری مهم باشد: گزینه B برنده است. نه فشار مالی شدید، نه مهریه سنگین، نه وابستگی.
  • گزینه C فقط در صورتی منطقی است که تطابق انسانی فوق‌العاده باشد و طرفین بتوانند فشار مالی را با برنامه‌ریزی مدیریت کنند.
  • مهریه بالا همیشه ریسک حقوقی و روانی دارد. حتی اگر از نظر ریاضی سودآور به نظر برسد، در واقعیت می‌تواند به منبع دعوا و فشار تبدیل شود.
  • هیچ‌کدام از این گزینه‌ها به‌تنهایی درست نیستند. تصمیم درست، بر اساس شناخت واقعی طرف مقابل، گفتگو، مشاوره پیش از ازدواج و توافق بر سر چارچوب زندگی گرفته می‌شود.

۸) تبصره مهم این تحلیل یک تمرین مهندسی سیستم است، نه یک توصیه ازدواج. سه نکته را جدی بگیرید:
  • انسان یک متغیر اقتصادی نیست. هیچ فرمولی نمی‌تواند ارزش یک رابطه انسانی را اندازه بگیرد.
  • پول، ضامن خوشبختی نیست. آمار طلاق در خانواده‌های متمکن کم‌تر از دیگران نیست؛ گاهی بیشتر هم هست.
  • معیارهای واقعی: احترام، صداقت، تطابق ارزش‌ها، سلامت روانی، توان گفتگو، و بلوغ عاطفی. این‌ها را نمی‌توان در جدول ریخت.

جمع‌بندی مهندسی سیستم به ما یاد می‌دهد که هر تصمیم را با چند معیار بسنجیم. در این مثال، اگر فقط سود مالی را معیار بگیریم، گزینه A برنده است. ولی وقتی معیارهای انسانی وارد می‌شوند، تصویر کامل تغییر می‌کند. تصمیم درست ازدواج، نه با ماشین‌حساب گرفته می‌شود و نه با ترازو؛ با شناخت، گفتگو و مشاوره گرفته می‌شود. بقیه، ریاضیات آموزشی است.
 

essyh2003

کاربر حرفه ای
کاربر ممتاز
در جایی‌که احمق ها مدیر میشوند مهندسین تصمیم ساز سیستم یا فامیل آن مدیران هستند یا پی نخود سیاه فرستاده شده اند
Essyh2003
 

Similar threads

بالا